|
|---|
| TEMA 1 LA EMPRESA |
| TEMA 2 CLASES DE EMPRESA |
| TEMA 3 EL ENTORNO DE LA EMPRESA |
| 1 ENTORNO GENERAL |
| 2 ENTORNO ESPECÍFICO |
| TEMA 4 DESARROLLO DE LA EMPRESA |
| TEMA 5 LA ORGANIZACIÓN Y DIRECCIÓN DE LA EMPRESA |
| TEMA 6 PRODUCCIÓN Y APROVISIONAMIENTO |
| TEMA 7 LA FUNCIÓN COMERCIAL |
| TEMA 8 LA INFORMACIÓN CONTABLE DE LA EMPRESA |
| TEMA 9 LA FUNCIÓN FINANCIERA |
ENTORNO ESPECÍFICO Son los factores que manifiestan las características del sector en el que opera cada empresa y por lo tanto inciden directa e inmediatamente en ellas. Al tratarse de factores más cercanos, la empresa puede ejercer alguna influencia sobre ellos. Los factores del entorno específico son los que afectan más directamente a la empresa porque su influencia en la relación de intercambio que existe entre la empresa y el mercado al que ofrece sus productos, es más inmediata que la de los factores del entorno general. |
1 ESTRATEGIA EMPRESARIAL A LLEVAR A CABO. ELEMENTOS SOBRE LOS CUALES SE SUSTENTA.
ESTRATEGIA DE LIDERAZGO EN DIFERENCIACIÓN
ESTRATEGIA DE LIDERAZGO EN COSTES
ESTRATEGIA DE SEGMENTACIÓN
2 FACTORES CLAVE DEL ÉXITO QUE FUNDAMENTAN LA VENTAJA COMPETITIVA EN LA EMPRESA.
4.2.- ANÁLISIS DE LAS FUERZAS COMPETTIVAS DEL ENTORNO SEGÚN ANÁLISIS PORTER DEL SECTOR
1.INTRODUCCIÓN
2. Grado de rivalidad existente entre los competidores actuales.
3. Amenaza de entrada de nuevos competidores.
4. Amenaza de productos sustitutivos.
5.Poder negociador de los proveedores.
6. Poder negociador de los clientes.
7.CONCLUSIÓN
4.3.- ANÁLISIS ANÁLISIS DAFO
4.4.- ANÁLISIS ANÁLISIS CAME
1 CORREGIR
2 AFRONTAR
3 MANTENER
4 EXPLORAR
4.5.- ANÁLISIS LIENZO DE MODELO DE NEGOCIO O MODELO CANVAS
4.5.- ESTUDIO DE RECURSOS

ACTIVIDAD 29 Busca cinco noticias que afectan al entorno específico de tu proyecto empresarial.
ACTIVIDAD 1
Stellantis y Volkswagen tiran de la producción de vehículos en España
- CARLOS DRAKE 23 JUL. 2025 -
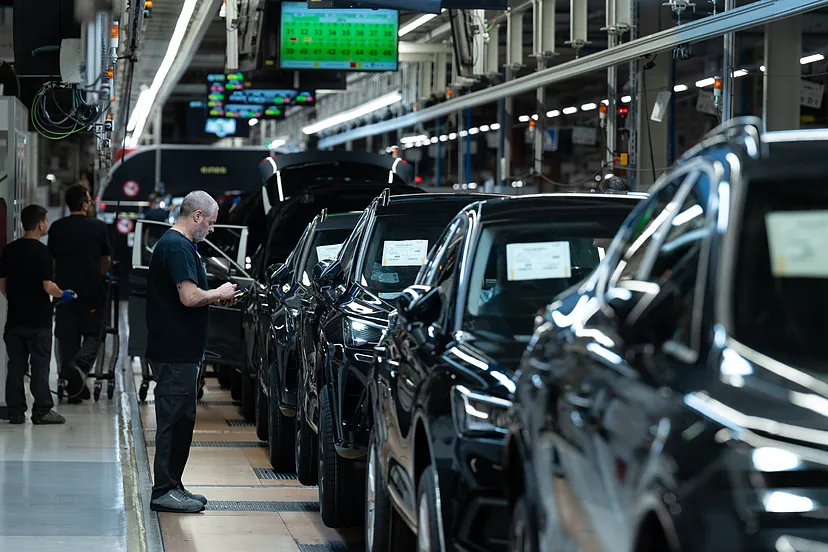
Planta de Seat en Martorell (Barcelona).David ZorrakinoEuropa Press
- Stellantis y VW ya fabrican tres de cada cuatro coches 'made in Spain'
- Stellantis producirá nuevos eléctricos en España y confirma su megaplan de 5.000 millones
- Los gigantes del motor comprometen 11.000 millones de inversión en España
Las plantas españolas sufren en el primer semestre por la caída de la demanda. Martorell, Figueruelas y Vigo se sitúan como las fábricas líderes.
El sector automovilístico europeo se enfrenta a una profunda crisis causada por motivos diversos, aunque los dos principales son la lenta transformación hacia la movilidad eléctrica y la fuerte competencia procedente de China, que está afectando tanto a los volúmenes de producción como a los márgenes de los principales fabricantes europeos de automóviles.
La caída de la demanda de vehículos interna y en los mercados de exportación de los coches made in Europe ha provocado una alarmante situación de sobrecapacidad industrial en Europa. Desde la pandemia del Covid, es decir, en apenas cinco años, en la región se han dejado de fabricar más de tres millones de vehículos al año, lo que supone el equivalente a la actividad de alrededor de ocho plantas.
En este entorno, las factorías españolas están afrontando la competencia china, la transformación al coche eléctrico, la incertidumbre tecnológica y los cambios en el comportamiento de los conductores de forma dispar.
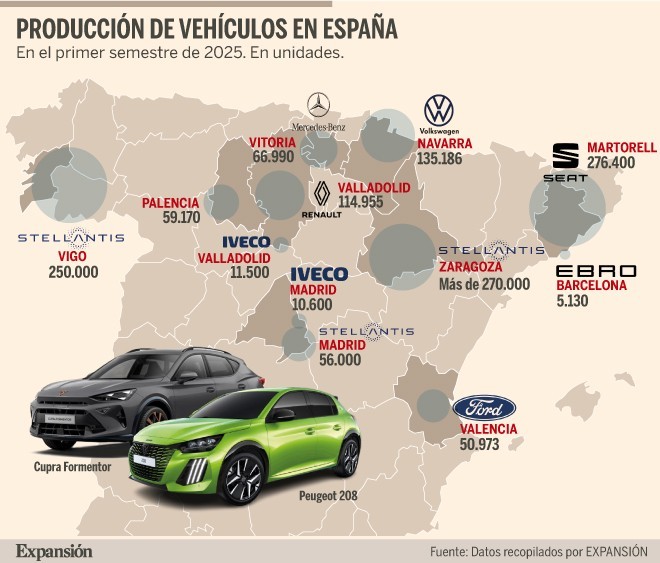
Muchas de ellas se están preparando para la nueva era en la que fabricarán coches eléctricos -algunas de ellas ya producen este tipo de modelos desde hace años-, mientras que otras como la de Ford o las de Renault tendrán que esperar todavía para recibir sus primeros eléctricos.
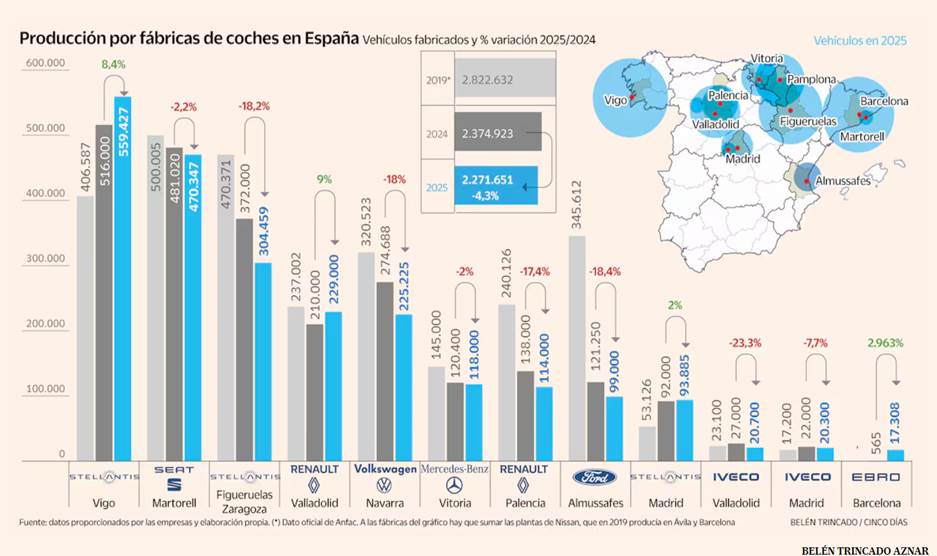
Los grupos automovilísticos Stellantis y Volkswagen son los que tienen un mayor peso sobre la producción nacional de turismos, furgonetas y vehículos industriales, ya que representan casi tres cuartas partes de la producción total en España.
No obstante, la todavía humilde demanda de vehículos eléctricos por parte de los clientes y la adaptación de algunos centros a la producción de este tipo de vehículos, como la factoría de Volkswagen en Landaben (Navarra) y la de Seat en Martorell (Barcelona), han pasado factura a la actividad de ambas compañías.
Esta situación incierta ha supuesto que la factoría de Stellantis en Vigo haya perdido en el inicio del año el título de ser la de mayor producción en España, puesto que apenas pudo superar los 250.000 vehículos hasta junio, sufriendo el acecho de la fábrica de Seat en Martorell, que, pese a reducir levemente su producción por la adaptación a la fabricación de los nuevos eléctricos Cupra Raval y Volkswagen ID. 2all, ensambló más de 276.000 unidades desde el pasado mes de enero.
En este contexto, la factoría de Stellantis en Figueruelas (Zaragoza) ha dado un golpe sobre la mesa, situándose cerca de la primera posición por volumen productivo, al superar las 270.000 unidades en lo que va de ejercicio y compitiendo por el primer puesto con Seat Martorell.
La instalación aragonesa fabrica en la actualidad modelos como el Lancia Ypsilon, el Peugeot 208 o el Opel Corsa. Además, producirá una nueva generación de modelos eléctricos y albergará una gigafactoría de baterías.
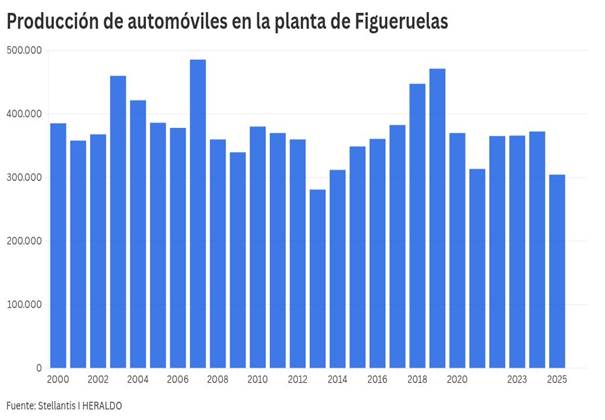
En conjunto, las tres plantas de Stellantis en España cerraron el semestre con unas 576.000 unidades producidas, superando los datos de 2024 -en Madrid montó 56.000 coches, un 18% más-, mientras que las dos de VW rozaron las 412.000 unidades (-10%). El grupo alemán está adaptando la planta de Landaben a la fabricación desde 2026 de nuevos eléctricos de las marcas VW y Skoda.
https://cincodias.elpais.com/companias/2026-01-09/la-produccion-de-coches-en-espana-arrastra-dos-anos-de-caidas-por-la-adaptacion-a-los-nuevos-modelos-y-el-estancamiento-europeo.html
Entorno de debilidad
Los volúmenes industriales de Stellantis y Volkswagen, líderes en España pero con dificultades para mantener las cifras de años anteriores, se producen en un entorno de debilidad de la producción en el conjunto de las plantas españolas. Hasta mayo -Anfac publicará hoy las cifras semestrales definitivas de los seis primeros meses de 2025-, la producción de vehículos en España arrastraba una caída del 9,7%, por lo que no se espera un vuelco en la situación y se registre un crecimiento semestral.
La movilidad eléctrica no solo está marcando el paso de las plantas de Stellantis y Volkswagen en España, sino que también está afectando a otros centros productivos. La factoría de Mercedes-Benz en Vitoria, por ejemplo, mejoró significativamente (+10%) su producción semestral, después de confirmar una inversión de 1.000 millones para fabricar nuevas furgonetas eléctricas desde 2026.
Además, la planta de Ebro en Barcelona inició su actividad a finales del año pasado y en lo que va de 2025 ha ensamblado ya más de 5.100 vehículos, cifra que crecerá próximamente con la llegada de nuevos modelos de la marca española y también de las chinas Omoda y Jaecoo, desde noviembre de este año.
La otra cara de la moneda en la transformación al coche eléctrico en la industria española del automóvil se encuentra en la factoría de Ford en Almussafes (Valencia), que ahora mismo solo fabrica un único modelo, el Kuga, a la espera de que en 2027 se empiece a montar un nuevo automóvil híbrido.
La compañía del óvalo azul contempla iniciar la fabricación de una nueva generación de modelos eléctricos en la factoría valenciana a finales de la década actual, después de que la instalación española se impusiera en una lucha interna en Ford con el centro de Saarlouis (Alemania) por adjudicarse este proyecto clave.
Renault continúa con un horizonte a corto plazo tranquilo en sus plantas españolas de Valladolid y Palencia, que fabricaron 115.000 y 59.200 coches hasta junio, respectivamente, ya que es su hub de modelos híbridos. Está pendiente su decisión de fabricar modelos eléctricos en España, aunque se han dado los primeros pasos.
Stellantis lidera en producción
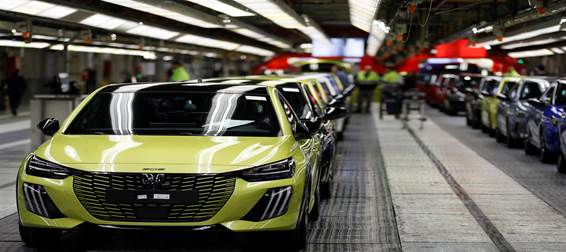
Factoría de Stellantis en Figueruelas (Zaragoza).JAVIER BELVEREFE
El grupo dueño de marcas como Peugeot, Fiat o Lancia es el primer fabricante de vehículos en España, llegando a superar en 2023 el millón de unidades fabricadas en sus tres plantas españolas, situadas en Vigo, Madrid y Zaragoza. Stellantis se prepara ahora para producir nuevos eléctricos en Vigo y Zaragoza y construirá una gigafactoría de baterías
Volkswagen se adapta al coche eléctrico
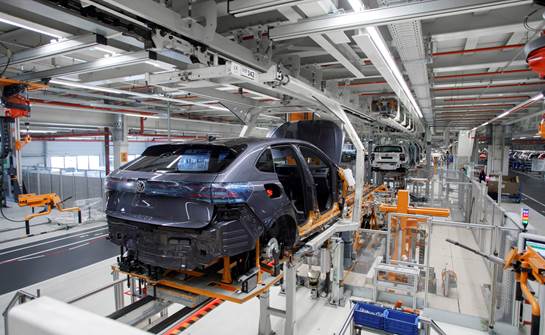
Planta de Volkswagen en Navarra.EXPANSION
Fuente: https://www.expansion.com/empresas/motor/2025/07/23/687fde1d468aeb76588b458f.html
1¿Cuáles son las causa de la profunda crisis del sector automovilístico europeo?
2¿Qué dos grupos representan la producción de las dos terceras partes del sector automóvil?
3¿Dónde se sitúan las plantas de Renault? ¿Qué marcas agrupa?¿Cuál es su fabricación?
4¿Dónde se sitúan las plantas de Stellantis? ¿Qué marcas agrupa?¿Cuál es su fabricación?
5¿Dónde se sitúan las plantas de Volkswagen? ¿Qué marcas agrupa?¿Cuál es su fabricación?
6¿Cuántas unidades se fabrican en Stellantis Zaragoza? ¿Qué modelos?
7Describe la evolución en cuanto a número de unidades fabricadas en Stellantis Zaragoza?
ACTIVIDAD 2
Volkswagen Group pone sobre la mesa un recorte de 100.000 empleos para recuperar rentabilidad ante la presión china
- El plan busca recuperar competitividad y mejorar la rentabilidad ante la presión de los fabricantes chinos
- El ajuste incluye el cierre de cuatro plantas en Alemania y un recorte de gastos de 11.000 millones de euros
- Los sindicatos se oponen frontalmente al plan y cuentan con un peso decisivo en el consejo de supervisión
Sede Volkswagen Group | iStock
Madrid/Barcelona
26/06/2026 - 11:27
Volkswagen Group estudia un nuevo y profundo ajuste de plantilla que podría suponer la eliminación de hasta 100.000 empleos adicionales y el cierre de varias fábricas, en un intento por recuperar competitividad y mejorar su rentabilidad. Según una información publicada este viernes por Manager Magazin, el plan fue presentado esta semana por el consejero delegado del grupo, Oliver Blume, al consejo de administración y duplicaría el objetivo inicial de 50.000 salidas anunciado anteriormente.
El gigante automovilístico alemán, propietario de marcas como Volkswagen, Audi, Porsche, Seat/Cupra y Skoda, cuenta actualmente con una plantilla de alrededor de 657.000 trabajadores en todo el mundo. La propuesta será trasladada el próximo mes al consejo de supervisión para su debate, aunque su aprobación no se prevé sencilla. Al igual que ocurrió durante las negociaciones que desembocaron en el acuerdo para reducir 35.000 empleos en Alemania a finales de 2024, la dirección deberá enfrentarse a la fuerte oposición de los representantes sindicales, que cuentan con un peso decisivo en el órgano de supervisión.
De hecho, el comité de empresa y el sindicato IG Metall ya han mostrado su rechazo frontal a cualquier nuevo ajuste. En un comunicado conjunto, ambas organizaciones advirtieron de que estos planes "inquietan profundamente a la plantilla y a las regiones donde operamos" y aseguraron que, si finalmente prosperan, "nos opondremos con todas nuestras fuerzas". La estructura de gobierno de Volkswagen otorga a los representantes de los trabajadores la mitad de los asientos del consejo de supervisión, mientras que el estado federado de Baja Sajonia, tradicional aliado de los sindicatos y accionista del grupo, dispone además de dos puestos adicionales.
estrena retoques y presume de seguir siendo único
La estrategia diseñada por Blume contempla también una reducción de los gastos generales de 11.000 millones de euros antes de que finalice la década, así como el cierre de hasta cuatro plantas en Alemania a medio plazo. Entre las instalaciones afectadas figurarían la factoría de Audi en Neckarsulm y las plantas de Volkswagen en Hannover, Zwickau y Emden. Además, el fabricante estudia segregar sus divisiones de componentes e incluso reorganizar la estructura de su marca principal para simplificar la toma de decisiones y acelerar los procesos internos.
Desde la empresa trasladan que no realizarán comentarios de la noticia al tratarse de "documentos internos y confidenciales" que deberán ser debatidos y aprobados en los órganos correspondientes del grupo. No obstante, la compañía reconoció que tanto la industria automovilística como el propio grupo atraviesan una "profunda transformación" y admitió que el actual modelo de negocio, basado en desarrollar vehículos en Alemania, fabricarlos en Europa y exportarlos al resto del mundo, "ya no funciona para todas las marcas" del grupo.
Desde la multinacional alemana subrayan que el endurecimiento del entorno competitivo, marcado por la imposición de nuevos aranceles, la creciente presión de la competencia china y la debilidad de algunos mercados, está suponiendo un coste de "decenas de miles de millones de euros al año" para la empresa.
Ante este escenario, la dirección considera imprescindible acometer una profunda reorganización de todas las marcas y filiales para hacer el grupo "más eficiente y ágil", simplificar estructuras, acelerar la integración de nuevas tecnologías y capturar sinergias, un plan de transformación que deberá ser analizado próximamente por el consejo de supervisión antes de su puesta en marcha.
La reestructuración del gigante alemán
Volkswagen atraviesa uno de los periodos más complejos de su historia reciente. El grupo, primer fabricante europeo de automóviles, se enfrenta a una creciente presión competitiva por parte de los fabricantes chinos, tanto en Europa como en China, uno de sus mercados estratégicos, donde ha ido perdiendo cuota de mercado de forma progresiva.
A ello se suma el impacto de los aranceles impulsados por la Administración de Donald Trump sobre los vehículos europeos y sobre las importaciones procedentes de Canadá y México, países donde el consorcio cuenta con una importante capacidad productiva. El grupo también arrastra un problema de sobrecapacidad industrial, con una estructura productiva diseñada para una demanda que ya no existe en varios de sus mercados.
Ante este escenario, Blume anunció el pasado abril un nuevo programa de ahorro de costes de 1.000 millones de euros adicionales. "El mundo está experimentando una transformación fundamental y estamos adaptando nuestra estrategia de manera constante. Las guerras, las tensiones geopolíticas, las barreras comerciales, unas regulaciones cada vez más estrictas y la intensa competencia representan un enorme desafío", señaló entonces el directivo.
Parte de esta estrategia ya ha comenzado a materializarse. El grupo acordó recientemente la venta del 51% de su división de motores marinos Everllence al fondo Bain Capital por 7.400 millones de euros, una operación orientada a reforzar su liquidez y concentrar recursos en su negocio principal.
El ajuste pasa, en gran medida, por una profunda reestructuración laboral. A comienzos del año pasado, Volkswagen alcanzó un acuerdo con los sindicatos para reducir hasta 50.000 puestos de trabajo, principalmente en Alemania, hasta 2030, en uno de los mayores procesos de redimensionamiento de su historia reciente. Paralelamente, el grupo ha reducido su capacidad productiva anual desde los 12 millones de vehículos hasta unos 9 millones de unidades, un nivel más acorde con la realidad actual del mercado.
La necesidad de acelerar esta transformación se refleja ya en sus resultados financieros. Volkswagen redujo un 29% su beneficio neto en el primer trimestre, hasta los 1.564 millones de euros. "Las reducciones de costes previstas no son suficientes. Debemos transformar radicalmente nuestro modelo de negocio y lograr mejoras estructurales y sostenibles. Esto implica mejorar la estructura de costes de nuestros vehículos sin comprometer la esencia del producto, reducir significativamente los gastos generales, aumentar la eficiencia de nuestras plantas y acelerar el desarrollo tecnológico y la toma de decisiones", afirmó en su momento el director financiero del grupo, Arno Antlitz.
Las plantas españolas, a salvo por ahora
El Grupo Volkswagen cuenta en España con dos de sus principales centros productivos del sur de Europa: la planta de Landaben (Navarra) y la factoría de Seat en Martorell (Barcelona). Ambas instalaciones fueron designadas el pasado año como pilares estratégicos de la ofensiva eléctrica del consorcio alemán, centrada en el desarrollo y producción de una nueva generación de vehículos urbanos y asequibles, con precios de partida en torno a los 25.000 euros.
Dos de esos cuatro modelos ya han comenzado a salir de las líneas de producción: el Volkswagen ID.Polo en Martorell y el Skoda Epiq en Landaben. En los próximos meses se sumarán el Cupra Raval y el Volkswagen ID.Cross. La llegada de estos vehículos, desarrollados sobre la plataforma MEB+, culmina un ambicioso plan inversor de 10.000 millones de euros en España, que incluye además la construcción de la gigafactoría de baterías de PowerCo en Sagunto (Valencia). Gracias a este proyecto, el futuro industrial de ambas plantas parece asegurado, al menos a medio plazo.
No obstante, la continuidad y el potencial de crecimiento de las fábricas españolas dependerán de los volúmenes de producción que finalmente asigne el grupo. En Navarra, donde a los nuevos eléctricos se sumarán los actuales Volkswagen T-Cross y Taigo, la previsión pasa por ensamblar alrededor de 264.000 vehículos en 2026, un 17% más que el año anterior, aunque todavía un 4% por debajo de los niveles registrados en 2024, según fuentes sindicales. La dirección de la planta ha llegado incluso a trasladar a los representantes de los trabajadores la posibilidad de alcanzar un récord histórico de 360.000 unidades en 2027, un objetivo que exigiría la contratación de hasta 1.000 nuevos empleados, si bien la compañía no ha confirmado oficialmente estas previsiones.
Además, las fuentes consultadas por este medio advierten de la potencial afectación de esta decisión sobre Seat a la hora de abordar el futuro de la marca española, así como el recorte de directivos que plantea el conglomerado o la asignación de nuevos modelos de Cupra a plantas de Audi, afectada por el anuncio.
No obstante, lo que más preocupa en el seno de la corporación es la asignación de la segunda plataforma eléctrica, que debería llegar para final de la década. Hoy la planta catalana está llena, pero el fin de los coches de combustión -si finalmente se produce- dejaría un hueco que hoy no hay producción para llenar. La decisión, pendiente desde hace años, debería haberse tomado ya, pero la situación actual del consorcio ha provocado que siga sobre la mesa sin que haya una fecha para resolverla.
1¿En qué país se cerrarán un mayor número de plantas?
2¿Cuál es el objetivo de los despidos?
3¿Cuál es la causa?
4¿Qué organizaciones se oponen a los despidos?
5¿Qué marcas son propiedad de Volkswagen?
6¿Cuántos empleados tiene en total?
7Completa la frase: El actual modelo de negocio, basado en desarrollar vehículos en _______________, fabricarlos en ___________________ y exportarlos al resto del mundo, "ya no funciona para todas las marcas" del grupo
8¿Cuáles son las causas del endurecimiento del entorno competitivo?
9¿Qué significa que la empresa pretende una reorganización para capturar signergias?
10¿Qué significa la frase “grupo también arrastra un problema de sobrecapacidad industrial”? Explica por qué se realiza esta afirmación.
11¿Qué ventajas aporta la venta del 51% de su división de motores marinos?
12¿Cuánto ha reducido la empresa su capacidad productiva?
13¿Qué centros productivos tiene la empresa en España?
14¿Cuál es la evolución de la inversión en España?
ACTIVIDAD 4
 Fortnite contra Apple: el juicio que definirá el futuro de las apps 5 mayo 2021
Esta semana ha comenzado el juicio que enfrenta a Epic Games, creadores de Fortnite, y Apple por las condiciones que esta última impone en su tienda de aplicaciones AppStore.
En juego hay mucho más que una simple guerra por las comisiones que cobra Apple. Un veredicto favorable a Epic podría alterar la condiciones para los millones de desarrolladores que dependen de esta tienda para distribuir sus aplicaciones y juegos en iOS. Uno que favorezca a la compañía de la manzana, arruinar el futuro de la compañía detrás del juego de éxito del momento: Fortnite.
SIN FORTNITE
En agosto de 2020 este juego despareció de la AppStore porque Epic decidió desafiar las normas de Apple introduciendo un sistema de pago propio para comprar "V-Bucks", la moneda virtual que en el universo de Fortnite se utiliza para comprar mejoras cosméticas o "bailes" para los personajes.
Hasta entonces, las condiciones de la AppStore obligaban a Epic a pagar una comisión del 30% a Apple por cada paquete de monedas vendido a los jugadores de iOS. Epic confió en la fama del juego, que contaba entonces con más de 350 millones de jugadores en todo el mundo, para forzar la mano de Apple y tratar de negociar condiciones más ventajosas. Apple, acogiéndose a sus normas, simplemente lo eliminó del catálogo.
La respuesta de Epic no se hizo esperar. El desarrollador demandó a Apple ante los tribunales de California por considerar que abusa de su posición dominante en el mercado de la telefonía. Varias empresas, incluidas Microsoft y Spotify, han decidido apoyar públicamente a Epic en su demanda, dado que sus negocios se ven afectados también por problemas parecidos.
Tras varios meses de recopilación de pruebas y testimonios que han sacado a la luz algunos detalles de la política interna de ambas compañías, el juicio
LOS ARGUMENTOS
La estrategia que seguirán ambas compañías durante el juicio es conocida. Epic argumenta que Apple está abusando del mercado desde una posición de monopolio al no permitir que en iOS existan otras tiendas de aplicaciones o que en la AppStore se permita el uso de sistemas de pago alternativos al oficial.
Apple se escuda en que las condiciones que Fortnite tenía en la AppStore no son diferentes de las que tienen otras tiendas de juegos, como las que operan Xbox o Playstation. En estas tiendas la comisión es también del 30% (típica en la industria) y sin embargo Epic no ha decidido saltarse las normas en estas otras plataformas.
Apple argumenta, además, que el hecho de que Fortnite pueda disfrutarse en todo tipo de plataformas, incluido los teléfonos rivales Android, es la prueba de que la AppStore no es un monopolio y que las restricciones a sistemas de pagos y tiendas de aplicaciones de terceros benefician a los usuarios por la mayor seguridad que ofrece la AppStore.
En el primer día del juicio, Tim Sweeney, fundador de Epic, reconoció que habría aceptado simplemente una comisión más baja si Apple hubiese estado dispuesta negociar en agosto del pasado año.
LO QUE ESTÁ EN JUEGO
Para ambas compañías este juicio es arriesgado. Fortnite es, con diferencia, el producto más exitoso de Epic. En los dos últimos años, según cifras que se han conocido en el juicio, este título generó 9.000 millones de dólares en ingresos para la compañía.
Pero el fenómeno Fortnite no es infinito y empieza a mostrar ya signos de agotamiento. Para mantenerlo fresco, Epic necesita añadir cada vez más contenido al juego, firmar nuevos acuerdos con compañías como Marvel y DC para crear disfraces para los personajes o atraer a grandes estrellas de la música o el cine.
La compañía ha cerrado el primer trimestre de 2021 con 15.000 millones de dólares en ingresos por servicios. La cifra incluye suscripciones a productos como Apple Music, AppleCare o iCloud, pero el grueso de esa cantidad procede de las comisiones que genera la AppStore y el éxito de las compras dentro de apps de terceros, en especial los juegos.
1¿Cuál es la causa del enfrentamiento?
2¿Qué comisión pagaba Epic games?
3¿Cuántos jugadores tiene Fortnite?
4¿Por qué ha presentado una demanda ante los tribunales? ¿Qué empresas le apoyan en la demanda?
5¿Quién es el fundador de Fortnite?
6¿Cuántos ingresos ha generado Fortnite en el último año?
7¿Qué estrategias de innovación ha llevado a cabo Fortnite para renovar el interés?
ACTIVIDAD 6
 Bruselas acusa a Amazon de competencia desleal
Cree que utiliza en su beneficio información confidencial de las empresas que usan la plataforma
La comisaria de Competencia, Margrethe Vestager (EFE) 10/11/2020
Bruselas apunta a Amazon. La Comisión Europea acusa al gigante del comercio digital de utilizar en su beneficio información confidencial de las empresas que utilizan la plataforma de ventas, lo que supone una violación de las reglas de la competencia. Todo arranca del doble papel que juega Amazon. Por un lado, es una plataforma a través de la cual otras empresas pueden vender sus productos directamente a los consumidores, pero, al mismo tiempo, Amazon actúa también como detallista, vende sus propios productos en competencia con los demás.
Ahí es donde, según Bruselas, algo falla. Amazon tiene acceso a datos confidenciales de las otras compañías, como el número de órdenes de compra, las unidades expedidas, sus ingresos, la cantidad de visitas, y datos relacionados con el transporte, los envíos, los rendimientos y las reclamaciones de los consumidores.
Investigación
El procedimiento podría acabar con multas al gigante digital
La investigación que la Comisión Europea tiene en marcha desde julio de 2019, se ha centrado en Francia y Alemania, los mayores mercados de Amazon en la Unión Europea. El resultado indica que gran cantidad de esta información confidencial es accesible para los empleados de Amazon y que va directamente a su sistema automatizado que le permite usar estos datos para evaluar sus ofertas y tomar decisiones comerciales estratégicas que perjudican a los demás vendedores que usan su plataforma. Como muestra, Bruselas cita un ejemplo: estos datos permiten a Amazon centrarse en los productos que mejor se venden en las distintas categorías y ajustar sus ofertas a la vista de la información no pública de sus competidores.
 El logo de la multinacional estadounidense Amazon en uno de sus almacenes en Francia (AP/Michel Spingler)
“Debemos asegurar que el doble papel de las plataformas con poder de mercado, como Amazon, no distorsiona la competencia. La información sobre las actividades de vendedores terceros no debe utilizarse en beneficio de Amazon cuando ésta actúa como competidor de estos vendedores. Las condiciones de la competencia en la plataforma de Amazon deben ser justas”, ha dicho la vicepresidenta de la Comisión Europea, Margrethe Vestager.. En esta ocasión, el objetivo es que “con el comercio electrónico al alza, y Amazon convertida en la plataforma que lidera este comercio, un acceso justo y sin distorsiones a los consumidores online es importante para todos los vendedores”.
El paso dado hoy por Bruselas es el envío de un pliego de cargos en el que confirman las sospechas que albergaban durante meses de investigación. Ahora le corresponde a Amazon contestar, en un procedimiento que podría terminar con multas si el gigante digital no responde satisfactoriamente a las denuncias de la Comisión Europea.
Respuesta de la multinacional
“Ninguna empresa se preocupa más por las pequeñas empresas o ha hecho más para apoyarlas en las últimas dos décadas que Amazon”, dice la compañía
Por el momento, la respuesta de Amazon ha sido la de mostrar su desacuerdo con las acusaciones. “Amazon representa menos del 1% del mercado minorista mundial, en todos los países en los que operamos encontramos minoristas de mayor tamaño que nosotros. Ninguna empresa se preocupa más por las pequeñas empresas o ha hecho más para apoyarlas en las últimas dos décadas que Amazon”, dice la plataforma en un comunicado.
1¿Por qué acusa la Comisión Europea a Amazon de competencia desleal?
2¿Qué doble papel juega Amazon en el sector de distribución?
3¿Qué datos confidenciales consigue Amazon?
4¿Qué ventajas aporta a Amazon el conocimiento de esta información?
ACTIVIDAD 8
Los gigantes del retail deportivo español no pueden con Decathlon

(12-12-2018). La hegemonía de Decahlon en el mercado deportivo español sigue robusteciéndose. El gigante francés facturó el pasado 2017 un total de 1.712 millones de euros. Sus cuatro inmediatos seguidores (Sprinter, Forum, Tradeinn e Intersport) giraron juntos 568 millones, es decir, una cifra tres veces inferior a la de la enseña gala.
¿Quién domina el negocio de la moda deportiva en España? May 2016
Multimarcas y tiendas de barrio abrazadas por centrales de compras, así como grandes almacenes y operadores especializados en moda deportiva. A grandes rasgos, estos son los principales protagonistas del negocio de la moda deportiva en España, un mercado dominado por marcas como Nike, Adidas o Puma pero que llegan a su público final gracias a estos operadores, que con sus formatos han llenado las calles comerciales con sus tiendas multideporte.
Twinner, Base o Décimas, entre otros, son los reyes de la distribución de moda deportiva en España. Estas tres cadenas son algunas de las que operan en España bajo el modelo de central de compras, un sistema con el que el comercio tradicional se ha blindado ante los grandes operadores del sector para mantener su cuota de mercado y para negociar de forma directa con gigantes como la estadounidense Nike o la alemana Adidas. Actualmente, España cuenta con una red de entre 4.500 y 5.000 tiendas de moda deportiva y aproximadamente una quincena de centrales de compra especializadas en este segmento de mercado. Este formato, que tiene un peso importante en moda deportiva, no se ha extendido al conjunto del sector.
No obstante, España se ha convertido en los últimos años en terreno de juego para todo tipo de operadores. No es extraño encontrar en la misma gran superficie a actores de este sector como Dectahlon, operador vertical que distribuye sus propias marcas y las de terceros, Atmosfera Sport, una central de compras, y un flagship store de Nike, que viendo el auge de la moda deportiva en el país ha decidido reforzar su presencia con tiendas monomarca.

Twinner es, por número de tiendas, el primer operador de moda deportiva en España. Twinner Iberia, con sede en Ejea de los Caballeros (Zaragoza), es una central de compras que agrupa a más de 360 establecimientos especializados en deporte en España y Andorra. La compañía española es propiedad de Twinner International, que a su vez forma parte del grupo europeo STMI (Sport Trade Marketing International) especializado en compras de distribuidores deportivos. Su filial española facturó en 2015 un total de 26 millones de euros.
En los últimos años siguiendo las tendencias del sector, Twinner ha apostado por nuevos conceptos de tienda. El grupo lanzó en 2014 Foot on Mars, una cadena especializada en sneakers y que distribuye marcas como Nike, Adidas, Converse, Le Coq Sportif, New Balance, Onitsuka Tiger, Puma o Vans. La cadena ya cuenta con una quincena de establecimientos.

Fundada en 1985, Base, marca propiedad del grupo Base Detallsport, es una de las principales centrales de compras del sector de la moda deportiva en España. La empresa cuenta en la actualidad con una red de distribución formada por 320 establecimientos y más de 110 asociados en toda la Península Ibérica, Baleares e Islas Canarias.
Base, que distribuye en sus tiendas equipamiento para deportes como el fútbol o el running y moda urbana, registró en 2015 una facturación de 65 millones de euros, lo que la coloca también como uno de los principales operadores del sector por cifra de negocio.

La tercera posición la ocupa Décimas, que cuenta con más de 300 establecimientos en España que distribuyen marcas como Nike, Adidas, Puma o Asics. La compañía, fundada en 1985, opera, además, con su marca propia low cost Tenth, lanzada en 1989, y con Polinesia, lanzada al mercado en 1998, especializada en moda juvenil y que cuenta con tiendas propias. Con más de 1.900 empleados, el grupo también tiene acuerdos con Adidas para realizar la gestión de varias de sus tiendas
La compañía madrileña ganó un 70% más en 2014. El beneficio de la empresa alcanzó 5,1 millones de euros tras registrar una caída del 20% un año antes. Este cambio de tendencia se produce en plena expansión del grupo en Europa del Este, donde la empresa apostará por crecer los próximos años. Desde 2013, la empresa ha subido la persiana de sus primeros establecimientos en Rumanía y Polonia, que se unen a los que Décimas ya tenía en Francia y Portugal.

Pese a ser uno de los principales operadores del negocio de la moda deportiva en España por su capilaridad (cuenta con más de 270 tiendas en todo el país), la central de compras fundada en 1974 y que opera en todo el mundo no se ha visto beneficiada de la fiebre de la moda deportiva en el país en los últimos ejercicios.
En los cuatro últimos años, la cifra de negocio del grupo se ha contraído ejercicio tras ejercicio. Si en 2011 la compañía alcanzó una facturación de 282 millones de euros, en 2012 esta cifra cayó hasta 263 millones de euros. En 2013, la empresa tocó fondo, al conseguir una cifra de negocio de 248 millones. En 2014, Intersport comenzó a percibir la recuperación del consumo con un aumento del 0,8% de sus ventas, hasta 250 millones de euros. No ha sido hasta 2015 cuando Intersport, capitaneada en España por Ignasi Puig, recuperó parte del terreno perdido y alcanzó una cifra de negocio de 270 millones de euros, un 9% más que en el ejercicio anterior.

Fundada en 1988 y con gran penetración en la zona de Levante y en el norte de España. Atmosfera Sport ocupa la quinta posición entre los principales operadores y distribuidores de moda deportiva en España. La compañía, capitaneada por José Ramón Manzanares, tiene su sede en Silla, en Valencia, y cuanta ya con una red de distribución formada por 273 establecimientos. La compañía, que patrocina al Valencia Basket, ha ampliado recientemente su sede central en 1.000 metros cuadrados para prepararse para el crecimiento.

Propiedad de Mercatotal, Total Sport desarrolla su actividad en España como distribuidora mayorista de las principales marcas del sector de la moda deportiva. La empresa tiene actividad en toda la Península Ibérica, aunque opera cómodamente en la zona norte del país.
El grupo Total Sport, que opera ya en el país con 22 establecimientos, es una organización comercial integrada, creada en 1997 y con sede en Zaragoza. Liderada en la actualidad por Carlos Murillo, en 2015 la compañía registró una facturación de más de diez millones de euros.

Deportes Cronos está especializada en la moda deportiva desde hace más de 25 años. Desde su creación, con la apertura de una pequeña tienda en Talavera de la Reina, municipio de la provincia de Toledo, la compañía ha tejido una red de más de 200 establecimientos. El grupo Cronos, que en 2014 facturó 12,2 millones de euros, cuenta actualmente con más de 150 empresas de deporte asociadas, con puntos de venta distribuidos a lo largo de todo el territorio nacional. Con tiendas también en el mercado portugués, Deportes Cronos está liderada por Rafael Palomeque.

Surtir y asesorar a sus clientes son, según la compañía, dos de las máximas del grupo malagueño desde 1986, año de la fundación de Point Sport. La compañía se ha convertido en uno de los referentes en el mercado de la distribución de la moda deportiva en el país, con una red de 146 tiendas repartidas por toda España.
Capitaneada por María del Carmen Moret Aranda, Point Sport se constituyó como grupo de compras en 1999 con el objetivo de conseguir las mejores condiciones de sus proveedores deportivos y poder hacérselas llegar a sus asociados. Desde hace años, Point Sport también crece en España bajo la fórmula de la franquicia.

El gigante galo Decathlon es el primer operador vertical que se cuela en la lista y el contrapunto del negocio de la moda deportiva en España. Alejado del modelo de la central de compras, el grupo no es el que mayor presencia tiene por número de tiendas en España, ya que opera con 134 establecimientos, pero sí se lleva la palma en cuanto a superficie comercial.
Este mastodonte de la moda deportiva distribuye sus marcas propias, como Tribord, Kalenji o Domyos, además de las principales enseñas de los grupos internacionales, como Nike, Adidas o Asics. La compañía registró en 2014 una facturación de 1.437 millones de euros en España, donde comenzó a operar en 1991, y cuenta en el país con 12.000 empleados.


Más de un centenar de tiendas, y creciendo. La central de compras ilicitana Sprinter ha sabido aprovechar el pulmón financiero que en 2011 supuso la entrada de JD Sports en su accionariado, ya que desde entonces ha más que duplicado su red de tiendas, que aquel año se situaba en torno a los cincuenta establecimientos.
La compañía, que tiene una plantilla formada por 200 empleados, finalizó el ejercicio 2015 con unas ventas de 160 millones de euros y está capitaneada en el mercado español por David Segarra. Los planes de Sprinter para este año pasan por invertir hasta diez millones de euros para superar las 125 tiendas el próximo ejercicio.
La cadena está especializada en la distribución de marcas de terceros (como Adidas, Nike, Puma, Fila o Asics), que combina con una cartera de doce marcas propias, como Up (productos básicos a precios bajos), Silver (moda casual), Trunk&Roots (moda urbana) o Boriken (productos de montaña).
1¿Cuál es el principal competidor en el mercado retail deportivo?
2¿Cuáles son sus seguidores?
3¿Qué son las centrales de compras?
4Completa la siguiente tabla:
EMPRESA |
NÚMERO DE TIENDAS |
SEDE |
EMPLEADOS |
FACTURACIÓN |
MARCAS QUE DISTRIBUYE |
CARACTERÍSTICAS |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
ACTIVIDAD 10

JUEGO 2
| EMPRESA | PROYECTO EMPRESARIAL | MÁRKETING | ATENCIÓN AL CLIENTE |
| CANAL EMPRESA | CANAL EMPRENDEDORES | CANAL MK | CANAL MK |
|
 |
 |
 |
| PRRLL | EMPLEO PÚBLICO | TRABAJO | |
| CANAL RRHH | CANAL OPOSICIONES | CANAL BÚSQUEDA DE EMPLEO | |
 |
 |
 |
 |
| COMUNICACIÓN | SEGURIDAD SOCIAL | RETRIBUCIONES Y SALARIO | PARTICIPACIÓN Y NEGOCIACIÓN |
| CANAL COMUNICACIÓN | CANAL SEGURIDAD SOCIAL | CANAL SALARIO | CANAL NEGOCIACIÓN COLECTIVA |
| GESTIÓN TRIBUTARIA | GESTIÓN FINANCIERA | BOLSA | |
| CANAL TRIBUTACIÓN | CANAL FINANZAS | CANAL BOLSA | CANAL PELÍCULAS |
 |
 |
 |
 |
| PRODUCCIÓN Y APROVISIONAMIENTO | LOCALIZACIÓN | SIMULACIÓN | CONTABILIDAD Y EMPRESA |
| CANAL PRODUCCIÓN | CANAL LOCALIZACIÓN | SIMULACIÓN | CANAL CONTABILIDAD |
 |
 |
 |
 |