 |
TEMA 11 GESTIÓN FINANCIERAFUNCIÓN FINANCIERA
|
|||||||
|
|||||||
|
|||||||
|
|||||||
FINANCIACIÓN |
|||||||
F 1 FINANCIACIÓN A LARGO PLAZO |
|||||||
| 1.1 CRÉDITO | |||||||
| 1.2 PRÉSTAMO | |||||||
| 1.3 HIPOTECA | |||||||
| 1.4 EMPRÉSTITO | |||||||
| 1.5 LEASING | |||||||
| 1.6 RENTING | |||||||
| 1.7 AMPLIACIÓN DE CAPITAL | |||||||
| 1.8 AUTOFINANCIACIÓN | |||||||
F 2 FINANCIACIÓN A CORTO PLAZO |
|||||||
| 2.1 CRÉDITO AL CONSUMO | |||||||
| 2.2 DESCUENTO DE PROVEEDORES | |||||||
| 2.3 DESCUENTO DE EFECTOS | |||||||
| 2.4 PAGOS PENDIENTES | |||||||
| 2.5 FACTORING | |||||||
| 2.6 CONFIRMING | |||||||
| 2.7 DESCUBIERTO BANCARIO | |||||||
| 2.8 FRAUDES | |||||||
F 3 FINANCIACIÓN EMPRENDEDORES |
|||||||
| 3.1 FINANCIACIÓN EMPRENDEDORES ARAGÓN | |||||||
| 3.2 INSTITUTO DE CRÉDITO OFICIAL | |||||||
| 3.3 CROWDFUNDING | |||||||
| 3.4 SUBVENCIONES | |||||||
I 1 INVERSIÓN |
|||||||
| 1.1 RENTA FIJA | |||||||
| 1.2 RENTA VARIABLE | |||||||
| 1.3 FONDOS DE INVERSIÓN | |||||||
| 1.4 PLANES DE PENSIONES | |||||||
I 2 BOLSA |
|||||||
| 2.3 ANÁLISIS FUNDAMENTAL | |||||||
| 2.4 ANÁLISIS TÉCNICO | |||||||
| 2.5 JUEGO BOLSA | |||||||
I 3 PRESUPUESTO |
|||||||
| 3.1 PRESUPUESTO PERSONAL | |||||||
| 3.2 PRESUPUESTO DE TESORERÍA DE LA EMPRESA | |||||||
| 3.3 PLAN DE VIABILIDAD ECONÓMICO FINANCIERO DE LA EMPRESA | |||||||
| 3.4 PRESUPUESTO GESTIÓN ADMINISTRATIVA | |||||||
| 3.5 PRESUPUESTO ADMINISTRACIONES PÚBLICAS | |||||||
| 3.6 PRESUPUESTO UE | |||||||
I 4 AHORRO |
|||||||
I 5 SEGUROS |
|||||||
I 6 CIBERSEGURIDAD |
|||||||
I 7 FRAUDES13 FRAUDES COMPRAS POR INTERNET
|
|||||||
I 8 PENSAMIENTO CRÍTICO |
|||||||
FP 8 FORMAS DE PAGO |
|||||||
| 8.1 EFECTIVO | |||||||
| 8.2 RECIBO | |||||||
| 8.3 CUENTA CORRIENTE | |||||||
| 8.4 CHEQUE | |||||||
| 8.5 TARJETA | |||||||
| 8.6 PAGARÉ | |||||||
| 8.7 LETRA DE CAMBIO | |||||||
| 8.8 MÓVIL | |||||||
| 8.9 INTERNET | |||||||
| 8.10 CRIPTOMONEDA | |||||||
| 8.12 FRAUDES | |||||||
FE 9 FINANZAS ÉTICAS |
|||||||
|
||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
|
|
|---|
La inversión es el acto de asignar recursos para la compra o creación de activos o de capital. Este desembolso supone renunciar a un beneficio inmediato para obtener un beneficio futuro. Por eso la inversión está relacionada con el ahorro, que es la postergación del consumo presente en aras del futuro. |
1. INVERSIÓN REAL |
1 Una inversión real cuando el dinero se destina a adquirir activos productivos o tangibles como equipos, propiedades y materias primas.
2. INVERSIÓN FINANCIERA |
2 Inversiones financieras: supone invertir en activos financieros, es decir activos cuyo precio depende de las rentas que se supone éstos generarán en el futuro, como por ejemplo acciones de una empresa, depósitos a plazo fijo o títulos de deuda emitidos por empresas o gobiernos.

Las características fundamentales de los activos financieros son:
- Rentabilidad: es la capacidad del activo de producir rentas en forma de intereses, beneficios u otros. Es una característica básica porque todos los prestamistas o inversores quieren, cuando ofertan sus ahorros, obtener algo a cambio. En función de la rentabilidad podemos distinguir entre:
- Activos de renta fija: se conoce su rentabilidad a priori.
- Activos de renta variable: su rentabilidad depende del funcionamiento de la empresa o de los mercados, con lo que no se conoce de antemano.
- Liquidez: mide la facilidad de conversión del activo financiero en dinero efectivo sin costes significativos. Un activo tiene mayor liquidez cuanto más fácil sea transformarlo en dinero o venderlo sin pérdidas. Por supuesto, el dinero es el activo más líquido pero también gozan de gran liquidez otros activos como los depósitos bancarios que fácilmente se hacen dinero a través del uso de tarjetas.
Las acciones de empresas que cotizan son, por ejemplo, más líquidas que las de aquellas que no lo hacen, porque las primeras se pueden vender prácticamente de inmediato en la bolsa, mientras que si nos queremos deshacer de las segundas habrá que encontrar alguien dispuesto a comprarlas al precio al que nosotros las valoramos, y eso nos llevará tiempo.
- Riesgo: el riesgo de un activo depende de las garantías del emisor para hacer frente a la deuda cuando llegue su vencimiento. Cuanto mayor es la incertidumbre sobre la devolución de la inversión mayor es el riesgo. Así nos podemos encontrar desde la inversión en deuda pública, con muy poco riesgo, a determinadas inversiones en bolsa muy arriesgadas.

El indicador del riesgo es una clasificación de los productos financieros en seis niveles diferentes. El nivel del riesgo se representará gráficamente a través de la indicación numérica de la clase a la que pertenece. En la parte del numerador el número se refiere al nivel del producto en cuestión, mientras que en el denominador aparece el máximo nivel de riesgo.
Es decir, será 1/6 el producto con menor riesgo y 6/6 el más arriesgado.
En general a un activo se le exigirá más rentabilidad cuanto mayor sea su riesgo y menor su liquidez. Al contrario, las inversiones con menos riesgo y más liquidez - depositar el dinero en un banco- son las que menos rentabilidad generan.
La principal clasificación de inversión financiera es:
Los productos de renta fija suelen ser una opción atractiva para las personas que no quieran riesgos en sus inversiones, aunque su rentabilidad potencial sea más reducida que otros productos financieros. Sus intereses pueden ser fijos desde el momento de la emisión hasta su vencimiento o estar referenciados a algún indicador como el Euribor.
Este tipo de inversiones se pueden clasificar según:
El tipo de emisor: en el mercado se puede elegir entre varias opciones que se dividen, en función del tipo de emisor, en instrumentos públicos (Letras del Tesoro, bonos y obligaciones del estado, y deuda autonómica o de otros organismos públicos) o privados (pagarés de empresa, cédulas y bonos hipotecarios; bonos y obligaciones; bonos de titularización, etc.)
La CNMV avisa de que, aunque se trate de productos que suelen ofrecer poco riesgo, siempre hay que tener en cuenta factores como la posibilidad de insolvencia por parte del emisor, variaciones en los tipos de interés que se den en el periodo de la inversión o la falta de liquidez, entre otros, que pueden afectar al rendimiento de la operación.
Su principal característica es que, en el momento de la adquisición, no se conoce su posible rendimiento futuro. El motivo es que estas operaciones dependen de distintos factores. Un buen ejemplo de inversión en renta variable son las acciones de empresas, donde hay que tener en cuenta aspectos como la evolución de la compañía o el comportamiento de los mercados, que son muy sensibles a cualquier acontecimiento que pueda afectarles.
Cuando el inversor compra acciones, se convierte en dueño de una parte de la empresa y automáticamente adquiere una serie de derechos. Entre ellos, la obtención de dividendos cuando la empresa obtiene beneficios. Las personas interesadas en invertir en renta variable deben saber que deben hacerlo a través de intermediarios financieros, que son los que ejecutan las órdenes de compra y venta. Entre sus posibles riesgos, la CNMV advierte acerca de la incertidumbre asociada a estas inversiones y recuerda que no tienen plazo de vencimiento. Es decir, la operación finaliza cuando hay una venta de las acciones.
Se refiere a un instrumento de ahorro que reúne un patrimonio colectivo, formado por las aportaciones de un número variable de inversores. Estas aportaciones se invierten en diversos instrumentos financieros como pueden ser acciones, valores de renta fija, derivados o una combinación de estos y su gestión se encomienda a una sociedad gestora.
El objetivo de estos productos es mejorar la rentabilidad del ahorro. “Los ahorradores, a partir de aportaciones relativamente modestas, con las que llega a constituirse un patrimonio amplio, y a través de una administración profesionalizada, pueden acceder a los mercados monetarios y de valores, más rentables que los intermediados, aunque demasiado complejos e inciertos para el pequeño inversor”, explica un informe del Banco de España.

Otros productos más complejos, de difícil comprensión, son los llamados productos derivados (futuros, opciones, swaps o permutas financieras, etcétera).
3 AGENCIAS DE RATING O CALIFICACIÓN |
Las principales agencias de calificación son Moodys Investor Service, Standard and Poors Corporation (S&P), Fitch IBCA y Dominion Bond Rating Service (DBRS).
Notas de las agencias de calificación
Las notas que otorgan se expresan con letras y números y cada una de las agencias lo hace de forma diferente. Se tiene en cuenta el riesgo a largo y corto plazo.
Detrás de estas notas hay un estudio exhaustivo de la situación económica presente y futura de la institución o empresa analizada y calificada.
Básicamente las notas de las tres agencias más importantes se expresan así:

4 Fondo de Garantía de Depósitos (FGD) |

https://www.fgd.es/es/index.html.

El Fondo de Garantía de Depósitos (FGD) es una entidad con personalidad jurídica propia que se aprobó por el Real Decreto Ley 16/2011 del 14 de octubre de 2011. Los poderes públicos promovieron su creación como forma de reorganizar el sistema de garantías bancarias sobre los ahorros y asegurar, así, que los ahorros de clientes y pequeños ahorradores estén garantizados en caso de que la entidad bancaria entre en proceso de concurso de acreedores, es decir, comúnmente hablando, en quiebra.
La finalidad del Fondo de Garantía de Depósitos es proteger a los clientes de todos los organismos adheridos al fondo para brindarles seguridad y confianza. Para lograr este objetivo, el fondo garantiza el capital invertido, hasta un máximo de 100.000 €, y asume las pérdidas en caso de insolvencia de alguno de sus miembros.
Disclaimer
Este contenido tiene carácter informativo y no constituye una recomendación de inversión ni asesoramiento financiero. Antes de tomar una decisión, es recomendable valorar tu situación personal, objetivos de inversión y perfil de riesgo. Las inversiones en renta variable conllevan riesgos, incluida la posible pérdida del capital invertido.
Rentabilidades pasadas no constituyen un indicador fiable de las rentabilidades futuras.
Las previsiones no garantizan resultados futuros. Le recordamos que la inversión en acciones conlleva el riesgo de pérdidas en el capital invertido. La evolución del precio y la rentabilidad de las acciones están sujetas a riesgos de fluctuación por factores intrínsecos al propio emisor, entorno y sector de actividad, o riesgos derivados de las distintas variables que afectan, con carácter general, al mercado en que se negocian, lo que puede comportar un escenario tanto de ganancias como de pérdidas, incluso sin reparto de dividendos.
|
|
|
|
|||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||
|
|
|||||||||||||||||||||||||||||
|
|
|||||||||||||||||||||||||||||
|
Fuente: el mundo |
|||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||
|
|||||||||||||||||||||||||||||




ACTIVIDADES VÍDEOS |
ACTIVIDADES ON LINE |
ACTIVIDADES ON LINE 1
• Relación de preguntas tipo test.
Realiza el test y remite un pantallazo de los resultados.
Fuente: https://apalancate.es/
ACTIVIDADES ON LINE 2
Realiza el test y remite un pantallazo de los resultados.
Fuente: https://apalancate.es/
|
|
|---|
ACTIVIDAD 1
Nuevo indicador del riesgo de los productos bancarios ¿qué productos tienen más riesgo?
16/03/2016
Índice
- ¿En qué consiste el nuevo indicador del riesgo?
- ¿A quién afecta la nueva normativa?
- ¿Cómo muestra nuestra entidad el nivel de riesgo?
El nuevo método para determinar el riesgo de los productos financieros, nos informará sobre el riesgo del producto, así como de su liquidez y complejidad.

¿En qué consiste el nuevo indicador del riesgo?
El indicador del riesgo es una clasificación de los productos financieros en seis niveles diferentes. El nivel del riesgo se representará gráficamente a través de la indicación numérica de la clase a la que pertenece. En la parte del numerador el número se refiere al nivel del producto en cuestión, mientras que en el denominador aparece el máximo nivel de riesgo.
Es decir, será 1/6 el producto con menor riesgo y 6/6 el más arriesgado.


Además, también deberán aparecer otras advertencias:
Advertencias de complejidad: aquellos productos que no sean fáciles de entender tendrán que llevar la siguiente indicación:
- Producto financiero que no es sencillo y puede ser difícil de comprender
Advertencias de liquidez: en esta indicación se tendrá que añadir las limitaciones de liquidez y el riesgo de venta anticipada del producto. Se indicarán a través de uno o dos candados  Podrán encontrarse las siguientes opciones:
- El compromiso de devolución del capital (o, en su caso, del xx% del capital) solo es a vencimiento y la venta anticipada puede provocar pérdidas
- El capital garantizado solo es a vencimiento y la movilización el el ejercicio del derecho de rescate implica una penalización que puede provocar pérdidas
- La venta o cancelación anticipada no es posible o puede implicar pérdidas elevadas
- El reembolso, rescate o la devolución anticipada de una parte o de todo el principal invertido están sujetos a comisiones y penalizaciones
- El reembolso, rescate o devolución anticipada de una parte o de todo el principal invertido están sujetos a un plazo mínimo relevante.
- El cobro de la prestación o del ejercicio del derecho de rescate solo es posible en caso de acaecimiento de alguna de las contingencias o supuestos excepcionales de liquidez regulados en la normativa de planes y fondos de pensiones
- El capital garantizado solo es a vencimiento y la movilización o el ejercicio del derecho de rescate implica una penalización que puede provocar pérdidas.
Semáforo del riesgo
Los distintos niveles de riesgo están diferenciados de la siguiente forma según un rango de colores desde el verde hasta el rojo.

¿A quién afecta la nueva normativa?
Esta nueva normativa tendrán que aplicarla los servicios y productos de ahorro e inversión financieros, en concreto son los siguientes:
- Instrumentos financieros recogidos en el artículo 2.1 de la Ley de Mercado de Valores: acciones de sociedades y valores negociables equivalentes, cédulas y bonos de internacionalización, bonos, obligaciones y cédulas, bonos y participaciones hipotecarias, bonos de titulización, participaciones y acciones de instituciones de inversión colectiva...
- Cuentas y depósitos bancarios que incluyen depósitos a la vista, de ahorro y a plazo.
- Seguros de vida con finalidad de ahorros
- Planes de pensiones individuales y asociados
¿Cómo muestra nuestra entidad el nivel de riesgo?
Aunque realmente se trata de una obligación por parte de la CNMV y el Ministerio de Economía, puede resultar complicado encontrar la indicación. A continuación os mostramos algunos ejemplos de una serie de bancos que muestran el nivel de riesgo de sus productos:
Dentro del primer rango de riesgo encotramos las cuentas y depósitos, como podemos ver Bankinter en su cuenta nómina, imaginBank en su cuenta de ahorro o Banco Mediolanum en sus depósitos indican que se trata de productos con el menor riesgo.


Otro ejemplo que encontramos son los productos tanto de renta fija como de renta variable que ofrece Banco Sabadell, que se encuentran entre el segundo y el penúltimo rango del riesgo. Los productos de renta fija a corto plazo indican un nivel de rango 2, los productos de renta fija a largo plazo se sitúan en el cuarto nivel de riesgo mientras que los de renta variable se sitúan en el quinto.
Además, también aparecen indicaciones sobre la complejidad y liquidez de estos productos:


En el último nivel de riesgo nos encontramos con las acciones, renta fija privada y cédulas en el máximo nivel del riesgo según este nuevo indicador. En esta ocasión vemos Dynamic Trader 2.0 de Banco Mediolanum y productos cotizados de Société Generale.


1¿Qué información aporta del nuevo indicador de productos financieros?
2¿Cuál sería el indicador del máximo riesgo del proucto financiero?
3¿Cuál sería el indicador del mínimo riesgo de producto financiero?
4¿Qué tlipo de productos tienen una calificación 1/6? ¿Qué color tendrá su semáforo?
5¿Qué tipo de productos tienen una calificación 6/6? ¿Qué color tendrá su semáforo?
6¿Cuál es el nivel de riesgo de este producto? ¿Cuál es su grado de liquidez(alta o baja)?
7¿Cuál es el nivel de riesgo de este producto? ¿Cuál es su grado de liquidez(alta o baja)?
8¿Cuál es el nivel de riesgo de este producto? ¿Cuál es su grado de liquidez(alta o baja)?
ACTIVIDAD 2
Explica qué tipo de productos bancarios son las siguientes imágenes y explica qué están ofreciendo en cada uno de los casos.


Fuente: https://www.economiaencuarentena.com/
ACTIVIDAD 4

Activos financieros, qué son y cómo clasificarlos | BBVA España
En cuanto a las características que mejor definen a los activos financieros, habría que señalar principalmente tres.
- Liquidez. Es la capacidad de transformar el activo en dinero sin sufrir pérdidas. El dinero es el activo más líquido, mientras que después se encuentran los diferentes tipos de depósitos y productos como bonos, fondos públicos u obligaciones.
- Riesgo. Lo determinan tanto las garantías que ofrece el vendedor como su solvencia. A mayor probabilidad de que el vendedor cumpla con su compromiso, menor rentabilidad del activo.
- Rentabilidad. Como contraprestación por aceptar el riesgo de la cesión de su dinero, el comprador obtiene un interés. Cuanto más elevado, mejor será la rentabilidad del activo.
Clasificación de activos financieros
La principal clasificación entre activos financieros distingue entre los que son de renta fija y los de renta variable.
- Renta fija. Los activos de renta fija son aquellos que emiten administraciones públicas o empresas. Los primeros se caracterizan por su menor riesgo, debido al gran respaldo financiero de las entidades que los emiten. Estas se comprometen a devolver el capital invertido al cabo de un período de tiempo previamente establecido y una cierta rentabilidad. Como ejemplos, podríamos citar las letras del tesoro o los pagarés de empresas.
- Renta variable. En este tipo de activos ni la rentabilidad ni la recuperación del capital invertido están garantizados, pudiendo incluso perderse la inversión. Su rentabilidad depende de diferentes factores como el balance de resultados de la entidad que vende el activo, o la situación económica del mercado donde se opera. El principal ejemplo de este tipo de activos son las acciones.
En función de su plazo de vencimiento, los activos financieros se pueden dividir entre los de corto y los de largo plazo.
- Activos monetarios y a corto plazo. Su contrato se amortiza en un plazo de tiempo corto (generalmente menos de un año) y suelen ofrecer rentabilidades bajas.
- Activos a medio y largo plazo. Se trata de activos con una duración superior a doce meses y que presentan más riesgos por la posibilidad de fluctuación del valor al ampliar su plazo de vigencia.
CLASIFICACIÓN DE PRODUCTOS
MIFID CLASIFICACIÓN DE PRODUCTOS
COMISIÓN NACIONAL MERCADO DE VALORES PRODUCTOS FINANCIEROS

https://www.mejor-banco.com/mejores-brokers/
CONSULTA LA INFORMACIÓN DE CADA CASO BAJO LA TABLA
| CONCEPTO | NOMBRE DEL TIPO DE ACTIVO EN EL QUE SE INVIERTE | RENTA FIJA/RENTA VARIABLE | ACTIVOS MONETARIOS A CORTO PLAZO/ ACTIVOS A LARGO PLAZO | LIQUIDEZ: ALTA,MEDIA O BAJA | RIESGO: 1 (MUY BAJO) A 6 (MUY ALTO) | RENTABILIDAD (BAJA, MEDIA, ALTA) | COMPLEJOS /NO COMPLEJOS | COTIZACIÓN ACTUAL | RENTABILIDAD ACTUAL | GESTORA DE INVERSIÓN | ISIN | TENDENCIA ACTUAL DE LA COTIZACIÓN | |
CASO 1 ACCIONES AMAZON |
|||||||||||||
CASO 2 DEUDA PÚBLICA ESPAÑOLA: LETRAS DEL TESORO 12 MESES |
|||||||||||||
CASO 3 DEUDA PÚBLICA ESPAÑOLA: OBLIGACIONES 10 AÑOS |
|||||||||||||
| CASO 4 BITCOIN | |||||||||||||
CASO 5 ETHEREUM |
|||||||||||||
CASO 6 EMISIÓN DE OBLIGACIONES SIMPLES DE AUDASA |
|||||||||||||
CASO 7 MATERIAS PRIMAS: PLATA |
|||||||||||||
| CASO 8 FUTUROS SOBRE PETRÓLEO | |||||||||||||
CASO 9 OPCIONES SOBRE EL ORO |
|||||||||||||
CASO 10 CFD |
|||||||||||||
CASO 11 FONDO DE INVERSIÓN BBVA DINERO FONDTESORO CORTO PLAZO |
|||||||||||||
CASO 12 FONDO DE INVERSIÓN MUTUAFONDO HIGHYIELD CLASE A |
|||||||||||||
CASO 13 FONDO DE INVERSIÓN BANKINTER EEUU NASDAQ 100 R |
|||||||||||||
CASO 14 ETF |
|||||||||||||
CASO 15
|
CASO 1

CASO 2 Y CASO 3

CASO 4
https://www.labolsavirtual.com/
https://es.investing.com/crypto/bitcoin
Desplome generalizado del bitcóin y otras criptomonedas 3/12/2021

La desconfianza por las monedas fiat, como el dólar, hace que los inversores se decanten cada vez más por las criptomonedas

• Gráfico: Bitcoin, la criptomoneda más importante en valor de mercado | Statista
Bitcoin, la criptomoneda más importante en valor de mercado
CRIPTOMONEDAS
12 oct 2021
El precio de las criptomonedas sigue aumentando y el del bitcoin en concreto saltó por encima de los 57.000 dólares estadounidenses este martes. Este último aumento de precios ha empujado la capitalización de mercado de bitcoin a 1,08 billones de dólares. Otras criptomonedas líderes como Ethereum, Binance Coin, Solana, Ripple y Dogecoin también han experimentado ganancias significativas en los últimos días.
En la actualidad existen más de 12.000 activos digitales, aunque sin duda el bitcoin sigue siendo el líder indiscutible del mercado. Tal y como muestra este gráfico de Statista, su capitalización actual es más del doble que el del siguiente en la lista, Ethereum, con 414.192 millones dólares, según datos de la página CoinMarketCap.

CASO 5
Simulador de Bolsa : juego La Bolsa Virtual - Aprende a invertir
https://es.investing.com/crypto/ethereum

Ethereum se consolida como inversión y toma independencia y vida propia respecto a Bitcoin
CASO 6
Emisión de obligaciones simples
|
|||||||||
|
|||||||||
|
|||||||||
|
|||||||||
|


CASO 7
COMPRA MATERIAS PRIMAS
PLATA
Cotizacion de Plata - Materia primas - elEconomista.es
https://cincodias.elpais.com/mercados/materias-primas/

Invertir en Materias Primas o Commodities | Open News (openbank.es)
CASO 8
Los futuros del petróleo en negativo: ¿Qué ha pasado? - Rankia

Crude Oil Futures Contract Specs - CME Group
CASO 9
OPCIONES SOBRE EL ORO
Gold Option Contract Specs - CME Group
CASO 10

¡ CUIDADO SE RESPONDE POR LOS 40. 000 EUROS¡¡¡¡¡

CFDs Qué Son - elEconomista.es
¿Qué es CFD?: todo sobre contratos por diferencias | Trading (operacionesforex.com)
CASO 11
FONDOS DE INVERSIÓN
Cuáles son los fondos más rentables de los últimos 25 años de cada categoría

FONDO DE INVERSIÓN BBVA DINERO FONDTESORO CORTO PLAZO
https://www.morningstar.es/es/funds/snapshot/snapshot.aspx?id=f0gbr04d50
CASO 12
FONDO DE INVERSIÓN MUTUAFONDO HIGHYIELD CLASE A
https://www.morningstar.es/es/funds/snapshot/snapshot.aspx?id=F0GBR04JC2
CASO 13
FONDO DE INVERSIÓN BANKINTER EEUU NASDAQ 100 R
https://www.morningstar.es/es/funds/snapshot/snapshot.aspx?id=F0GBR04K3Q

CASO 14
ETF
Los mejores ETF para comenzar a invertir
Crece el interés del particular por utilizar fondos cotizados en sus carteras

Hasta hace poco solo los utilizaban los inversores institucionales para diversificar sus carteras, pero cada vez son más los particulares que se interesan por los fondos cotizados, o ETF, en España, siguiendo una estrategia muy consolidada en países como Estados Unidos.
Un interés por parte del particular que “podría beneficiarse de un nuevo empuje debido a la implementación de Mifid 2”. Y prosigue: “Esta directiva pone un gran énfasis en la transparencia y eficiencia en costes, haciendo de los ETF una combinación perfecta para construir soluciones de inversión adaptadas a las necesidades de los clientes particulares”.
CASO 15
Hedge funds: qué es - Diccionario de Economía - elEconomista.es


ACTIVIDAD 5
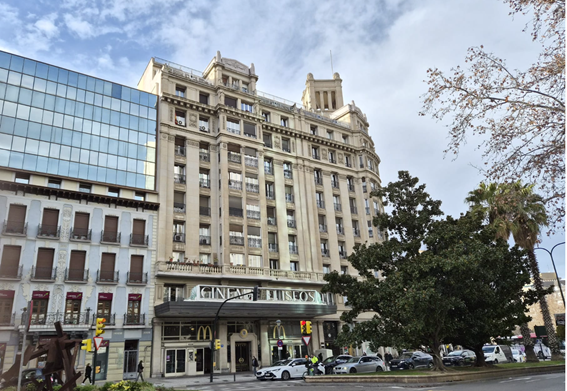
El caso AVA
Cuando ya se ha cumplido el décimo aniversario desde que estallara, la Audiencia Provincial de Zaragoza celebra uno de los dos juicios pendientes por el caso AVA. Las cajas, que durante tiempo recogieron apilados los documentos que lo describen, se abrieron para determinar si hubo o no falseamiento en las cuentas de AVA.
Begoña Penón García
31/mar/08 - 21:46
Zaragoza.- El caso AVA estalló el 23 de febrero de 1998, cuando la Comisión Nacional del Mercado de Valores (CNMV) anunció la apertura de un expediente a la agencia por la presunta comisión de ocho faltas muy graves. La agencia aragonesa suspendió pagos al día siguiente, provocando unas pérdidas de unos 120 millones de euros, el grueso de los cuales (90 millones de euros) correspondía a la operativa irregular del banco Socimer-Transáfrica, con sede en Bahamas.
Esta quiebra fraudulenta repercutió directamente sobre más de 3.500 inversores. Junto a la suspensión de pagos, los afectados superaron los 10.000, aunque con cantidades menores. En el primero de los juicios relacionados con el caso AVA, que ha comenzado el lunes 31 de marzo en la Audiencia de Zaragoza, se trata de determinar si hubo o no falseamiento en las cuentas de AVA.
“Es una rama separada de la causa de Madrid”, allí se instruye en el juzgado número seis del Juzgado Central de la Audiencia Nacional y todavía no está señalada la vista oral, después de diez años desde que estallara el caso, y se juzga “si hubo irregularidades contables y esas irregularidades contables han servido para llevar a cabo una suspensión de pagos”, explicaba a la entrada el letrado Enrique Trebolle, encargado de representar a Enrique Coronado, consejero delegado de la agencia de valores.
“Tenemos a nuestro favor el informe de interventores judiciales y de jueces de lo civil, que dicen que no hubo ninguna ocultación contable y que, por lo tanto, la suspensión de pagos era correcta y adecuada a derecho”, en todos los casos, los abogados de la defensa solicitan la libre absolución.
Socimer y la responsabilidad de Ernst & Young
Nada más estallar el escándalo, la CNMV remitió el expediente al fiscal, quien promovió una causa penal en la Audiencia Nacional. La instrucción de este caso, iniciada por el magistrado Manuel García Castellón y continuada por su sustituto, Juan del Olmo, ha seguido punto por punto la tesis de la Comisión. Mientras en la Audiencia Provincial de Zaragoza se conoce como caso AVA, en otros foros es referido como caso Socimer.
Algunos consideran que AVA desconocía que los bonos de alto riesgo adquiridos para sus clientes se dejaban previamente en prenda por quien se los vendió a Socimer. En otras palabras que, en lo que se refiere a su implicación en la causa de estafa, fue engañada por el banco de Transáfrica y que actuó siempre por cuenta de sus clientes. Los problemas financieros de la filial argentina de Socimer, Medefin-UNB, fueron el detonante de su actual proceso de liquidación y del vía crucis de 3.500 clientes de AVA.
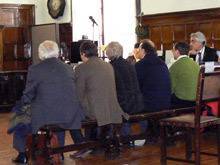 |
Los acusados han defendido su falta de intervención en la contabilidad |
Así, la actuación de Socimer habría sido supuestamente fraudulenta, lo que posibilitaría la reclamación de penas contra sus responsables y el resarcimiento de su dinero. Mantener esta tesis contra viento y marea ha llevado al Juzgado número 6 de la Audiencia Nacional y al fiscal a no pedir en ningún momento la declaración, ni siquiera como testigo, del socio auditor de Ernst & Young, sancionado por el Instituto de Contabilidad y Auditoría de Cuentas.
“Si este juicio pudiera servir para algo, sería para la implicación de Ernst & Young en este caso”, reconoce el portavoz de Adicae, Emilio Pardos. La sanción al auditor, Benicio Herranz, vino por no haber obtenido evidencias cuando auditó las cuentas de AVA. Se indica que debería haber verificado todos los contratos suscritos con los clientes y su adecuación de los mismos a las prácticas llevadas a cabo por la agencia auditada.
La Fiscalía defiende que, si la agencia era la titular de los valores correspondientes a las actuaciones financiadas por Socimer, debería haber sido contabilizada dentro del balance de la sociedad y no en el apartado de “carteras gestionadas”. Asimismo, asegura que el auditor conocía esas operaciones, la existencia de la cuenta global o cuanta ómnibus abierta a nombre de la agencia, la carta que la CMNV envió a AVA en 1997 alertado del riesgo de la misma y la cláusula que impedía endeudar a los clientes, más allá del valor de la cartera gestionada, por lo que considera improcedente que emitiera un informe de conformidad con las cuentas.
Para el Ministerio Público, la actuación de los administradores y otros responsables de AVA, así como del auditor, impidió que los 3.500 clientes, con unas inversiones que superaban los 13.000 millones de pesetas, vieran reconocidos sus derechos. No recibieron los títulos adquiridos, puesto que los tenía retenidos Socimer, en virtud al contrato suscrito entre este entidad financiera y la agencia de valores, y no podía reclamarlos porque la titularidad de la cuenta global era de AVA. Los clientes de AVA no fueron considerados como acreedores en la suspensión ni percibieron cantidad alguna del Fondo de Garantía de Inversiones.
Un proceso que cumple ya diez años
El presidente de Aicar Adicae, Emilio Pardos, critica la demora que está registrando el proceso y el galimatías confeccionado por las defensas, que en esta ocasión han tratado de suspender este juicio en base al principio “non bis in idem”, con el objetivo, según ellos, de evitar duplicar las sanciones, al presumir que se va a pedir la misma indemnización en el proceso que se seguirá en la Audiencia Nacional. Este principio constitucional establece que una persona no puede ser juzgada dos veces por la misma causa. Sin embargo, el presidente de la sala ha rechazado la suspensión, y de la misma manera, no ha considerado que se esté produciendo litispendencia, expresión que se utiliza para señalar que existe un juicio pendiente, entre las mismas partes y sobre una misma materia.
Entre los imputados en Madrid hay sociedades de solvencia como la multinacional KPGM o el grupo suizo André et Cie y el juez ha fijado la responsabilidad social de los implicados en 138 millones de euros.
Asimismo, Emilio Pardo recuerda que la agencia de valores AVA causó uno de los problemas más importantes del mercado financiero español y que la creación del fondo de garantía de inversiones ha sido, en buena parte, resultado de este caso. Este fondo existente en España desde 1998 tiene por función indemnizar a los inversores en los casos de insolvencia de las empresas servicios de inversión y ganó especial protagonismo tras destapar el caso Gescartera, cuya sentencia se conoció recientemente.
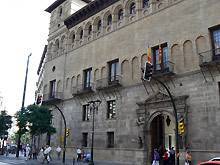 |
En la Audiencia de Zaragoza se celebrará el juicio durante cinco días |
La operativa
Según describe el escrito de la Fiscalía, la Sociedad AVA Asesores de Valores, Agencia de Valores S.A., venía actuando desde 1993 como una agencia de valores, inscrita en la CNMV, con las actividades propias de una empresa de servicios de inversión. Podía llevar un buen número de actividades, si bien le quedaba prohibido negociar por cuenta propia con el titular de los valores.
Con parte de sus clientes suscribió unos “contratos de servicios financieros y gestión limitada de carteras”, distintos a los inscritos en el Registro de contratos-tipo de la CNMV. Se trataba de contratos de gestión discrecional de carteras de inversión, con un amplísimo margen de actuación. La entidad quedaba autorizada para disponer de los fondos entregados por los clientes y realizar en su lugar todas aquellas operaciones que guardaran relación con la gestión y administración patrimonial. Podía a su vez llevar a cabo la compra y venta de valores de acuerdo al criterio del profesional, sin ocultar al cliente, y ordenar los cobros y abonos oportunos.
El objeto de las operaciones era la compra de valores de renta fija en mercados emergentes, sobre todo, en Argentina y en Brasil. La mitad de las operaciones de inversión las llevó a cabo con la financiación de Socimer, que retenía en su poder los títulos en garantía hasta que el comprador cumpliera con sus obligaciones. Al mismo tiempo, las obligaciones de Socimer estaban financiadas por otras entidades bancarias internacionales.
Socimer, en base a otro contrato-tipo, podía concluir, sin previo aviso a AVA, el compromiso de financiación en la compra de activos en los mercados emergentes y venderlos en el mercado secundario, a fin de recuperar las deudas contraídas. Si el global no era suficiente, AVA tenía que pagar el importe pendiente, que a su vez acumulaba intereses.
Los títulos adquiridos en las operaciones financiadas iban a nombre de AVA y no de los clientes que habían desembolsado el dinero con el que se habían pagado parcialmente los mismos. Los títulos se incluían en una cartera global abierta en Socimer a nombre de AVA. Una práctica desautorizada por la CNMV por su alto riesgo.
Esta forma de actuar, además, excedía el mandato firmado de los clientes, según estima la Fiscalía, puesto que no constaba que pudiera endeudar, comprometer o gravar el patrimonio, por encima de la suma entregada para la gestión. En este sentido los acusados han negado que se hiciera lo contrario.
En suma, las operaciones llevaron a AVA a una grave situación económica tras la crisis de Socimer, momento en el que la CNMV abrió expediente sancionador por la presunta comisión de diversas infracciones.
https://www.aragondigital.es/articulo/sociedad/el-caso-ava/20080331214600615572.html
1¿Qué era AVA?
2¿Qué entidad pública abrió expediente a la agencia de valores de Zaragoza AVA?
3¿Cuáles fueron las pérdidas que ocasionó a sus clientes?
4¿Cuál fue el número de afectados?
5¿Qué inversión dio lugar al proceso de liquidación de AVA?
6¿Qué empresa auditora ha sido sancionada por el Instituto de Contabilidad y Auditoría de Cuentas ICAC?
7¿Qué asociación defiende los interese de las inversones?
El ´caso AVA´ se cerrará una década después con un pacto indemnizatorio
El 20% de afectados que quedan por cobrar recibirán el 35% de lo que aún se les debe. Aicar-Adicae cree que la justicia está siendo "ineficiente" con los consumidores.
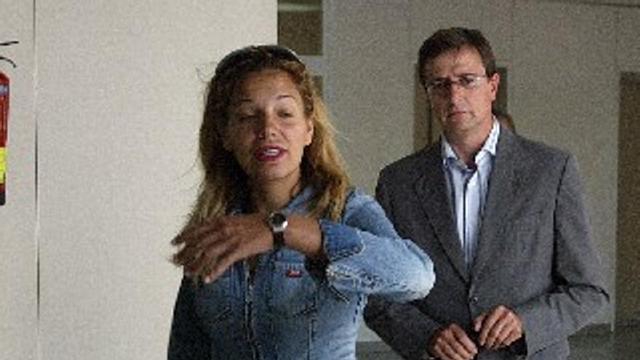
El ´caso AVA´ se cerrará una década después con un pacto indemnizatorio
23 FEB 2008 3:55
El caso AVA se puede considerar como un claro ejemplo de que no hay justicia que sirva para los consumidores".
Así de tajante es el presidente de la Asociación de Usuarios de Bancos, Cajas y Seguros, Manuel Pardos en el décimo aniversario de este escándalo financiero que se destapó en 1998 y cuyo juicio sigue pendiente de celebración una década después. "Cualquier caso en el que hay consumidores afectados (Forum y Afinsa, Gescartera...) está condenado a pudrirse", añadió. A día de hoy, alrededor del 20% de los más de 10.000 ciudadanos españoles afectados (la mayoría aragoneses) siguen sin recibir lo que invirtieron.
Y todo apunta a que el tramo final de esta estafa se resolverá con un acuerdo entre las partes. De momento, la mayoría de los afectados han aceptado recibir de los presuntos defraudadores entre el 30% y el 36% de lo que invirtieron en su día, una vez cobradas las cantidades que aportó el Fondo de Garantía de Inversiones (Fogain). "El acuerdo va por buen camino", corroboró Pardos. De hecho, la Asociación que preside ha celebrado ya varias asambleas con afectados en Vigo, Zaragoza, Madrid y Vitoria, en las que se ha respaldado el acuerdo en un 99%. "A la fuerza ahorcan", indicó Pardos tras significar que sobre los afectados pesaba la amenaza de demorar todavía más la celebración de la causa, que se encuentra en la Audiencia Nacional. A ello hay que añadir que la mayor parte de los ahorradores que realizaron inversiones en el año 1998 eran ciudadanos de entre 50 y 60 años y desean cobrar. Algunos de ellos, incluso, ya han fallecido. Todo ello se ve agravado más aún por la reducida capacidad de las familias españolas para el ahorro, señala la Asociación.
El escándalo financiero de la agencia de valores AVA es consecuencia, según Aicar, de una legislación "insuficiente e incapaz de controlar los abusos y fraudes que pueden suceden a diario en cualquier chiringuito. No obstante, uno de los logros durante esta década fue la constitución del Fondo de Garantía de Inversiones (Fogain) que devolvió a cada inversor hasta un máximo de 20.000 euros por titular (el 80% ya han cobrado el total de lo invertido).
TRAMA DEFRAUDATORIA La trama utilizaba paraísos fiscales (Bahamas). Así, AVA invertía los fondos de sus clientes en el banco Socimer (perteneciente al grupo Transáfrica y controlado por Andre et Cie), que a su vez lo adquiría de otras entidades. Pero de esos bonos no se adquiría el 100% por ninguno de ambas entidades con lo que cuando las entidades propietarias de los bonos amortizaron estos, AVA reclamó el dinero a Socimer quién no pudo devolver esas cantidades.
El procedimiento penal del caso AVA se encuentra preparado para iniciarse la fase del juicio desde hace varios años, pero no puede comenzar porque ni las autoridades judiciales suizas ni las de Bahamas quieren notificar a los liquidadores de los grupos empresariales domiciliados en dichos países que las empresas de dichos grupos son responsables civiles en la causa penal seguida ante la Audiencia Nacional.
La solución para desbloquear las actuaciones judiciales puede ser la aceptación de la oferta económica, realizada por el liquidador de SIBL en Bahamas, complementada con otra posterior presentada por KMPG, Andre et Cie y Socimer, que una vez aceptada por los perjudicados y ratificada judicialmente permitiría que los afectados recuperasen en torno a un 30-36% de lo que les queda por recuperar.
https://www.elperiodicodearagon.com/economia/2008/02/23/caso-ava-cerrara-decada-despues-47950566.html
8¿Cuál es la opinión de Manuel Pardos, presidente de ADICAE?
9¿Qué es el Fondo de garantía de depósitos (anterior FOGAIN)?
ACTIVIDAD 8
¿Qué es MIFID?
¿Qué obligaciones impone a la entidad?
¿Cuáles son los productos no complejos?
¿Cuáles son los productos complejos?
ACTIVIDAD 10

JUEGO 1
https://gastomiga.com/es/juegos/perfil-de-inversion
JUEGO 2
JUEGO 4
JUEGO 6
JUEGO 8
JUEGO 10
| BOLSA |
| PROYECTO EMPRESARIAL |
| SIMULACIÓN DE EMPRESA |
| EMPRESA | PROYECTO EMPRESARIAL | MÁRKETING | ATENCIÓN AL CLIENTE |
| CANAL EMPRESA | CANAL EMPRENDEDORES | CANAL MK | CANAL MK |
|
 |
 |
 |
| PRRLL | EMPLEO PÚBLICO | TRABAJO | |
| CANAL RRHH | CANAL OPOSICIONES | CANAL BÚSQUEDA DE EMPLEO | |
 |
 |
 |
 |
| COMUNICACIÓN | SEGURIDAD SOCIAL | RETRIBUCIONES Y SALARIO | PARTICIPACIÓN Y NEGOCIACIÓN |
| CANAL COMUNICACIÓN | CANAL SEGURIDAD SOCIAL | CANAL SALARIO | CANAL NEGOCIACIÓN COLECTIVA |
| GESTIÓN TRIBUTARIA | GESTIÓN FINANCIERA | BOLSA | |
| CANAL TRIBUTACIÓN | CANAL FINANZAS | CANAL BOLSA | CANAL PELÍCULAS |
 |
 |
 |
 |
| PRODUCCIÓN Y APROVISIONAMIENTO | LOCALIZACIÓN | SIMULACIÓN | CONTABILIDAD Y EMPRESA |
| CANAL PRODUCCIÓN | CANAL LOCALIZACIÓN | SIMULACIÓN | CANAL CONTABILIDAD |
 |
 |
 |
 |